Štyri zásadné zmeny – premenlivejšie životné dráhy, zdieľaná zodpovednosť, plánovanie s predstihom a flexibilnejšie príjmy – vytvárajú nové požiadavky na banky, zamestnávateľov aj spoločnosti poskytujúce služby spotrebiteľom.
Londýn/Miláno, 22. septembra 2026 – Ľudia sa dožívajú vyššieho veku, finančné systémy však stále do veľkej miery vychádzajú z predpokladu lineárnej kariéry, nemennej domácnosti a jediného prechodu do dôchodku. Vyplýva to z novej správy The Future of Personal Finance (Budúcnosť osobných financií), ktorú UniCredit pripravila v spolupráci s britským National Innovation Centre for Ageing.
Podľa správy nie je dlhovekosť vzdialenou demografickou témou, ale výzvou, na ktorú je potrebné reagovať už dnes. Dlhší život znamená, že ľudia môžu dlhšie čeliť výpadkom príjmov, zdravotným komplikáciám, starostlivosti o blízkych alebo rastúcim životným nákladom. Zároveň pribúda dôležitých finančných rozhodnutí a jednotlivé životné situácie sú čoraz viac prepojené. Pre firmy z toho vyplýva jasná príležitosť: spoločnosti, ktoré dokážu svoje služby prispôsobiť opakovaným životným zmenám, zdieľanému rozhodovaniu, včasnému plánovaniu a premenlivým príjmom, môžu budovať dôveru a dlhodobejšie vzťahy so zákazníkmi.
Význam týchto zmien dokladajú aj dáta. Celosvetová priemerná dĺžka života dosiahla v roku 2025 hodnotu 73,5 roka, zatiaľ čo iba 34 % dospelých v zapojených krajinách OECD dosahuje minimálnu požadovanú úroveň finančnej gramotnosti. Správa zároveň upozorňuje, že 16,2 % obyvateľov Európskej únie je ohrozených chudobou alebo sociálnym vylúčením. Prínosy dlhšieho života tak nemusia byť v spoločnosti rozložené rovnomerne.
Štyri zmeny, ktoré už firmy nemôžu prehliadať
Premenlivejšie životné dráhy nahrádzajú pevne dané životné etapy
Životné dráhy sú čoraz menej lineárne, veľká časť sveta osobných financií však naďalej počíta s predvídateľným postupom od vzdelania cez zamestnanie a vlastné bývanie až po odchod do dôchodku. Dôsledky tohto nesúladu sú viditeľné už dnes. Celkovo 40 % ľudí na celom svete uvádza finančnú nestabilitu po neplánovanom prerušení kariéry, napríklad pre pracovnú prestávku, chorobu alebo neočakávaný odchod do dôchodku.
Posúvajú sa aj ďalšie životné míľniky. Napríklad v Chorvátsku opúšťajú mladí ľudia domácnosť rodičov v priemere vo veku 31,1 roka, teda takmer o päť rokov neskôr, než je priemer Európskej únie.
Bežné životné zmeny, ako je rekvalifikácia, starostlivosť o blízkeho človeka, návrat do zamestnania alebo postupný prechod do dôchodku, sa preto môžu pre jednotlivca zmeniť na výraznú finančnú záťaž. Finančná odolnosť čoraz viac závisí od schopnosti zachovať úspory a finančné zabezpečenie a súčasne mať dostatok flexibility reagovať na meniace sa životné okolnosti. Pre banky, poisťovne, zamestnávateľov aj spotrebiteľské značky to znamená potrebu vytvárať modely úverovania, splácania, sporenia a zamestnaneckých benefitov, ktoré sa dokážu prispôsobovať zmenám práce, príjmov aj fungovania domácností.
UniCredit na túto potrebu reaguje napríklad prostredníctvom služby buddy, ktorá kombinuje digitálnu samoobsluhu s nepretržitou podporou pracovníkov banky, videohovormi a možnosťou osobného kontaktu.
Modulárne poistenie My Care Famiglia možno zároveň prispôsobovať meniacim sa potrebám v oblasti domácnosti, rodiny, osobného zabezpečenia, príjmov, domácich zvierat alebo kybernetických rizík. Tieto služby ukazujú smer k bankovému vzťahu, ktorý sa dokáže meniť spolu s klientom, namiesto toho, aby sa klient musel prispôsobovať pevne nastavenému modelu.
Správa rodinných financií je čoraz viac zdieľanou zodpovednosťou naprieč domácnosťami aj generáciami
Finančný život jednotlivcov je zároveň čoraz viac prepojený s ich okolím. V Európskej únii sa 45 % populácie venuje neplatenej starostlivosti a každý desiaty človek zastáva viac ako jednu opatrovateľskú úlohu. Správa tiež uvádza, že 25 % zosobášených európskych párov s deťmi tvoria takzvané zložené rodiny.
Tieto čísla ukazujú, že starostlivosť, bývanie aj každodenné náklady sa čoraz častejšie rozdeľujú medzi rôzne generácie, partnerské vzťahy a domácnosti a nie sú iba zodpovednosťou jedného človeka či majiteľa účtu.
Neformálne usporiadanie môže jednotlivcom poskytovať dôležitú podporu, zároveň však môže viesť k tomu, že skutočná zodpovednosť niektorých členov domácnosti zostáva skrytá. Ľudia starajúci sa o svojich blízkych, medzi ktorými sú vo väčšej miere zastúpené ženy, môžu čeliť nižším príjmom, nižším príspevkom na dôchodok a slabšiemu finančnému zabezpečeniu vo vyššom veku.
Vzniká preto spoločenská aj obchodná potreba bezpečného delegovaného prístupu k financiám, spoločného plánovania, oprávnení pre viac osôb a produktov, ktoré dokážu zohľadniť viac prispievateľov bez toho, aby bola ohrozená ochrana súkromia alebo kontrola jednotlivca nad jeho financiami. Aj zamestnávatelia by mali starostlivosť o blízkych vnímať ako predvídateľnú finančnú záťaž svojich zamestnancov, nie iba ako výnimočnú absenciu.
Prístup UniCredit vychádza z osobného bankovníctva a hlbšieho porozumenia konkrétnemu človeku aj vzťahom, ktoré stoja za jeho finančnými rozhodnutiami. Správa zároveň upozorňuje, že žiadna inštitúcia nedokáže tieto potreby riešiť sama. Efektívnejšia podpora si bude vyžadovať spoluprácu bánk, poisťovní, zamestnávateľov, poskytovateľov zdravotnej starostlivosti, vlád aj komunitných organizácií.
Schopnosť predvídať sa stáva súčasťou finančného zabezpečenia
S predlžujúcou sa dĺžkou života rastie význam včasného rozpoznávania finančných rizík. Napriek tomu zostáva 1,3 miliardy dospelých ľudí mimo formálneho finančného systému, pričom viac ako polovica z nich žije v ôsmich krajinách.
Zároveň je viditeľná rastúca snaha ľudí vytvárať si finančné rezervy. Podľa prieskumu spoločnosti N26 si 41 % respondentov každý mesiac odkladá časť peňazí a tretina všetkých opýtaných uviedla, že sporí na mimoriadne výdavky alebo väčšie nákupy.
Inteligentné nositeľné zariadenia, finančné prehľady a prediktívne nástroje môžu ľuďom pomôcť odhaľovať problémy skôr, väčšie množstvo dát však môže zároveň prinášať ďalšie komplikácie a neprehľadnosť. Skutočná hodnota preto spočíva v poskytovaní jasných a včasných informácií, vďaka ktorým môžu ľudia robiť vlastné rozhodnutia a reagovať ešte predtým, než sa problém zmení na krízu.
Pre firmy to znamená príležitosť ponúknuť klientom s ich predchádzajúcim súhlasom podporu v správnom okamihu a zabrániť tak prehlbovaniu problémov. Aby si takýto prístup získal dôveru, musí byť transparentný, spravodlivý a dostupný všetkým. Nástroje určené iba ľuďom s dostatkom peňazí, času a vysokou úrovňou finančnej gramotnosti môžu naopak ďalej prehlbovať nerovnosti, ktoré majú pomáhať riešiť.
Správa ako jeden z príkladov tohto preventívneho prístupu uvádza produkt UniCredit My Care Autonomia. Toto dlhodobé poistenie umožňuje ľuďom pripraviť sa na prípadnú budúcu stratu sebestačnosti ešte v čase, keď sú aktívni a nezávislí. V prípade trvalej straty sebestačnosti poskytuje jednorazové finančné plnenie a následne pravidelný mesačný príjem po zvyšok života.
Flexibilita sa stáva novou formou finančného zabezpečenia
Finančná istota dnes čoraz častejšie vzniká kombináciou niekoľkých rôznych zdrojov namiesto jedného stabilného zamestnania. V roku 2025 využívalo 72 % opýtaných pracovníkov v Spojených štátoch aspoň jeden vedľajší zdroj príjmu. Zároveň 59 % pracovníkov v celosvetovom prieskume uviedlo, že by dalo prednosť možnosti rozhodovať o svojom pracovnom čase pred vyššou mzdou.
Kombinovanie viacerých profesijných aktivít, práca v rámci gig economy, zamestnanecké benefity, odmeny alebo postupný prechod do dôchodku tak stierajú tradičné hranice medzi zarábaním, sporením a čerpaním nahromadeného majetku.
Nepravidelný príjem by pre jednotlivca nemal automaticky znamenať horší prístup k úverom, finančnému zabezpečeniu alebo dlhodobému budovaniu majetku. Pre firmy táto zmena vytvára dopyt po platobných systémoch, ktoré dokážu prepájať niekoľko zdrojov príjmov, vyrovnávať ich výkyvy a rozdeľovať prostriedky medzi bežnú spotrebu, sporenie, poistenie a dane.
Aj zamestnávatelia môžu reagovať napríklad prenositeľnými formami finančného zabezpečenia, podporou rekvalifikácií, postupným odchodom do dôchodku alebo benefitmi, ktoré zostávajú relevantné aj počas kariérnych zmien.
Kombinácia osobného poradenstva, digitálneho prístupu, poistenia a dlhodobého finančného plánovania UniCredit vytvára základ pre flexibilnejší vzťah medzi bankou a klientom. Smer opísaný v správe vedie k produktom a poradenstvu vychádzajúcim zo spôsobu, akým ľudia skutočne žijú a zarábajú, namiesto pevných demografických kategórií alebo predpokladu jedinej očakávanej kariérnej dráhy.
„Zdravá dlhovekosť nie je iba o dĺžke života, ale aj o jeho kvalite a možnostiach, ktoré ľuďom ponúka. Tento výskum ukazuje, prečo sa osobné financie musia stať určitou infraštruktúrou pre celý život – pomáhať ľuďom zachovať si možnosť voľby v čase, keď sa vzdelávajú, pracujú, starajú sa o druhých, zotavujú sa alebo začínajú novú životnú etapu. Úspešné budú tie organizácie, ktoré ľuďom uľahčia orientáciu v čoraz zložitejšom svete bez toho, aby ich pripravovali o možnosť rozhodovať o vlastnom živote,“ uviedol Nic Palmarini, riaditeľ britského National Innovation Centre for Ageing.
„Dlhší život nie je iba výzvou pre jednotlivca, ale mení finančné rozhodovanie naprieč rodinami aj generáciami. V UniCredit sa preto snažíme potreby klientov predvídať, nielen na ne reagovať, a podporovať ich počas celého ich finančného života s cieľom posilňovať ich finančnú istotu, sebadôveru a možnosti.,“ uviedol Richard Burton, riaditeľ Klientských riešení v UniCredit.
Finančné služby sa musia prispôsobiť dlhšiemu životu
Správa dospieva k záveru, že budúcnosť osobných financií nespočíva iba v hromadení väčšieho majetku. Ich úlohou bude čoraz viac umožniť ľuďom prechádzať dlhším a zložitejším životom s väčšou istotou, odolnosťou a možnosťou voľby.
Pre firmy to znamená vytvárať produkty a služby s dôrazom na flexibilitu, schopnosť predvídať budúce potreby, vzájomnú previazanosť a prispôsobivosť. Súčasne bude potrebná užšia spolupráca medzi finančným sektorom, zamestnávateľmi, poisťovňami, zdravotníctvom, technologickými spoločnosťami a verejnými službami.
Kompletná správa The Future of Personal Finance je k dispozícii prostredníctvom UniCredit Longevity Knowledge Hub.
O správe
The Future of Personal Finance je súčasťou širšej série analýz pripravovaných britským National Innovation Centre for Ageing v spolupráci s UniCredit pre Longevity Economic Forum a Longevity Knowledge Hub. Správa kombinuje dáta a poznatky tretích strán, analýzu budúcich trendov, prípadové štúdie a kvalitatívny výskum komunít. Jednotlivé údaje vychádzajú z pôvodných zdrojov uvedených v správe.
O UniCredit
UniCredit je celoeurópska komerčná banka, ktorá poskytuje služby klientom v Taliansku, Nemecku, Rakúsku a krajinách strednej a východnej Európy. Prostredníctvom Longevity Knowledge Hub prepája výskum ekonomických, spoločenských a investičných dôsledkov predlžujúcej sa dĺžky života.
Dátové zdroje: World Economic Forum – Longevity Economy Principles 2024; Eurofound – dáta o neplatenej starostlivosti v EÚ (2025); World Bank – Global Findex Database 2025; MyPerfectResume – Secondary Income Sources 2026; Randstad – Talent Trade-Offs 2025; OECD/INFE – International Survey of Adult Financial Literacy 2023; Eurostat – dáta o chudobe a sociálnom vylúčení.
Kontakt pre médiá:
Zuzana Ďuďáková, hovorkyňa UniCredit Bank
e-mail: zuzana.dudakova@unicreditgroup.sk
Zdroje: Macrotrends, World Life Expectancy; OECD, OECD/INFE 2023 International Survey of Adult Financial Literacy; Eurostat, Living Conditions in Europe – Poverty and Social Exclusion (2025); Eurostat, Age of Young People Leaving the Parental Household (2025); World Economic Forum, Longevity Economy Principles: The Foundation for a Financially Resilient Future (2024); UniCredit, buddy banking proposition, pozri tiež The Future of Personal Finance, s. 19; Worldmetrics, Blended Family Statistics (2026); Eurofound, Unpaid Care Findings (2025); N26, Financial Priorities in Europe (2024); World Bank, Global Findex Database 2025: Connectivity and Financial Inclusion in the Digital Economy; Randstad, Talent Trade-Offs Unlocked, Employability Emerges Top Priority (2025); MyPerfectResume, 72% of Workers Rely on Secondary Income in 2026.


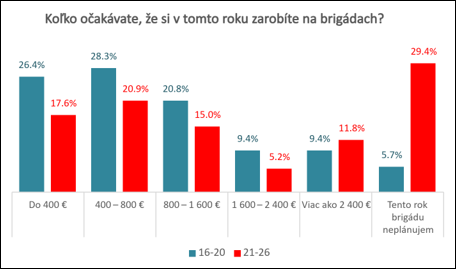
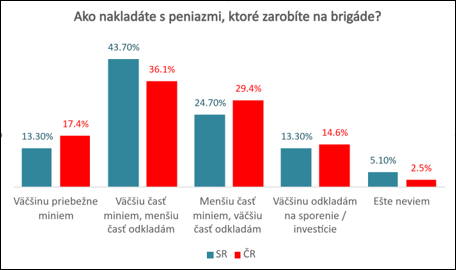


 CEE Household Wealth je jednou z mnohých výskumných správ Investičného inštitútu UniCredit. Inštitút je vytvorený s cieľom poskytovať odborné analýzy, pomocou ktorých sa dá orientovať v týchto turbulentných časoch pri rozhodovaní o investíciách a alokácii aktív.


 generáciami. V UniCredit Bank na to dokážeme reagovať, vývoj inovatívnych produktov a služieb, akou je aplikácia mobilného bankovníctva Smart Banking, klientom prináša skutočné výhody a reaguje na ich reálne potreby,“ hovorí Tomáš Drábek, člen predstavenstva a riaditeľ retailového a privátneho bankovníctva UniCredit Bank.


